你家的贵重物品,是不是都记了账?
房产证、存款、黄金首饰——值钱的东西要么有登记,要么有票据,需要的时候还能拿去抵押。可如果你的小金库里有一笔"私房钱",没记账、没票据、谁也说不清它值多少,那它在你家的"资产负债表"上,就是零。
数据,在很长一段时间里,就是那笔"没记账的私房钱"。
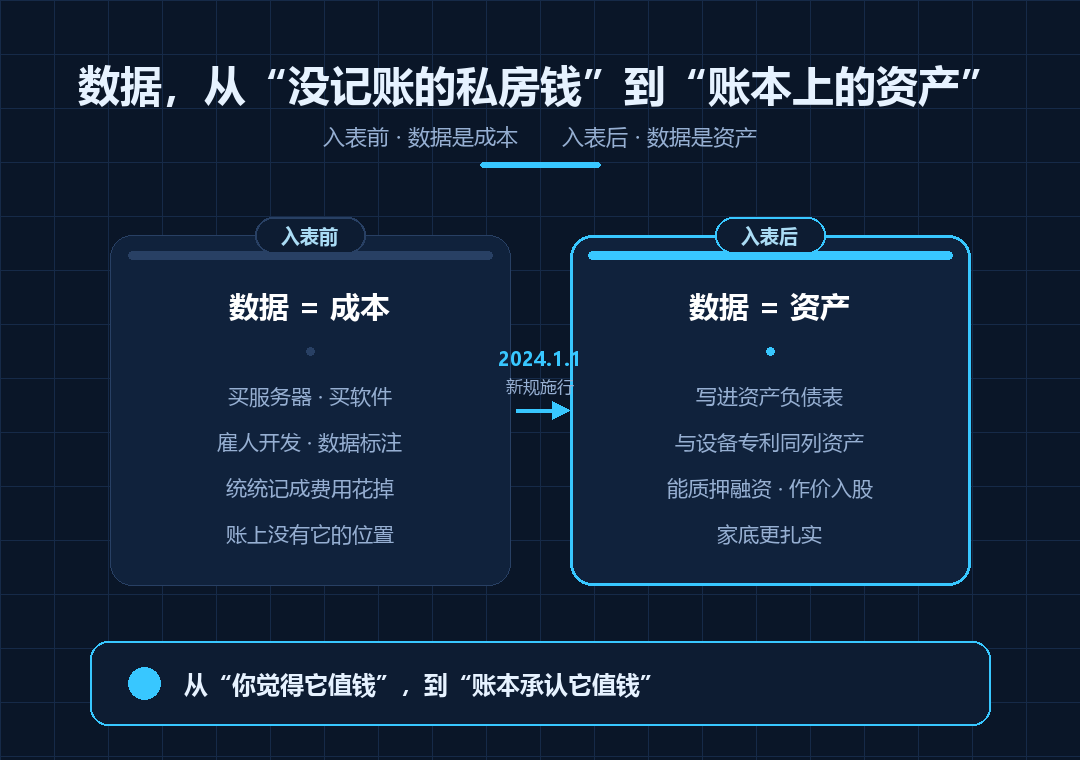
2024年1月1日起,情况变了——财政部《企业数据资源相关会计处理暂行规定》正式施行,符合条件的企业数据资源,可以写进财务报表了。这就是新闻里常说的"数据资产入表"。
01 入表,入的是哪张"表"
先说清楚:入的这张表,是资产负债表。
以前企业处理数据,花的钱都算"成本"——买服务器、买软件、雇人开发,统统记成费用,花完就没了。数据本身呢?存在硬盘里,账上没有任何位置。
入表之后,符合条件的数据资源可以出现在资产负债表资产那一栏,和企业厂房、设备、专利一样,堂堂正正占一个位置。
当然不是随便什么数据都能进。规则卡了两个前提:
- 合法拥有或控制——数据来源要合规,是你的,或至少你能控制它;
- 预期带来经济利益——光有数据不行,得能说明白"它未来能帮你赚钱或省钱"。
这两条,把"有价值的数据"和"占硬盘的数据"分开了。
02 数据进账本,走哪条路
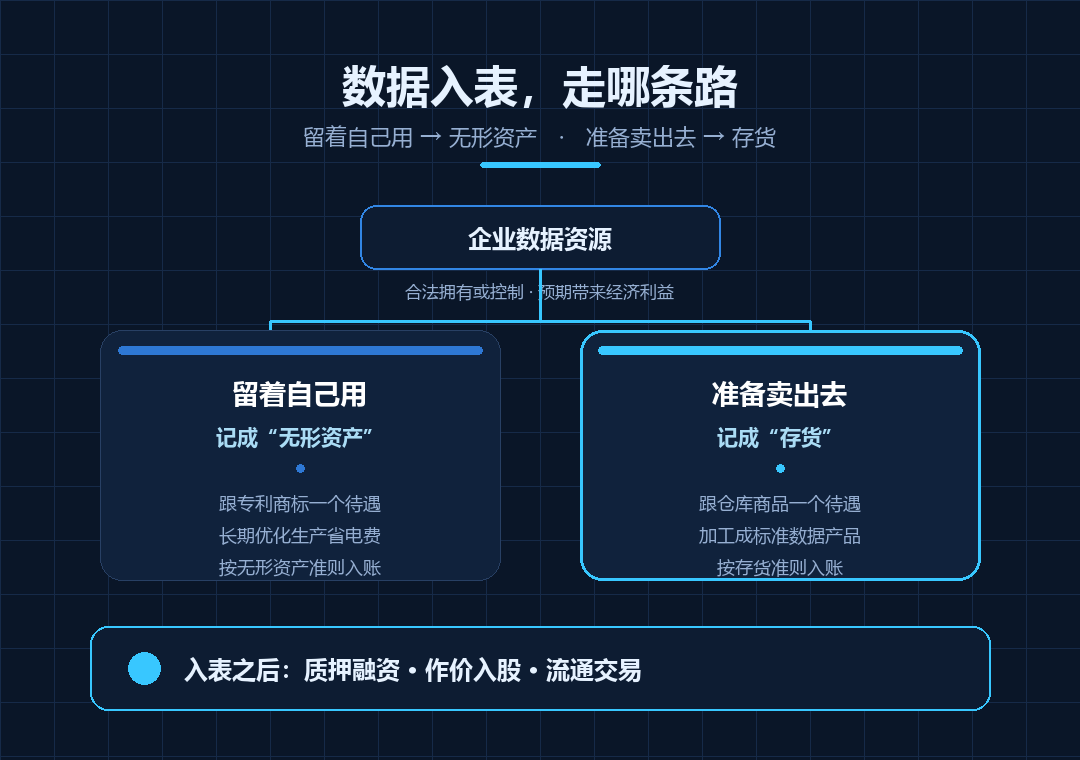
入表不是只有一个入口,规则给了两条路:
第一条路,数据留着自己用——记成"无形资产"。跟专利、商标一个待遇。比如你把自己的用电数据整理好,长期用来优化生产、省电费,这条数据就有资格以无形资产的形态入账。
第二条路,数据准备拿出去卖——记成"存货"。跟仓库里的商品一个待遇。你把原始数据加工成负荷预测、能耗分析这样的标准产品,打算卖给别人,它就以存货的形态入账。
那价值怎么算?不是拍脑袋估个天价,而是把实打实花出去的钱记进去:数据采集、清洗、脱敏、标注、整合……这些加工支出,就是它的初始成本。
发现没有——这正是系列前面几篇讲的那条流水线:采集、治理、脱敏、产品化。流水线走完,数据才有资格谈入表。
03 入表之后,能干什么
数据写进账本,不是为了让报表好看,是解锁了一连串真金白银的用法:
- 质押融资:数据资产可以拿去银行做抵质押,换来贷款;
- 作价入股:数据可以作为出资,参与公司设立和增资;
- 流通交易:资产化的数据更容易进数据交易所挂牌;
- 报表增值:账面上多了一项真实资产,企业的"家底"更扎实。
但有两句话必须说清楚。
第一,入表不是终点,是起点。资产要经得起审计,价值要靠持续运营来兑现,不是入了表就一劳永逸。
第二,不是所有数据都能入表。前提条件卡得很死,合规、权属、经济利益,哪一环不满足都进不去。
所以数据入表这件事,本质上是给"数据值钱"补上了最后一块制度拼图:从"你觉得它值钱",到"账本承认它值钱"。
下一篇预告
这一篇我们看完了制度层面:数据怎么进账本。下一篇把镜头转回车间——一台机器的数据,凭什么也值钱?它怎么帮工厂省钱、赚钱?
注:本文为数据要素科普系列第七篇。文中《企业数据资源相关会计处理暂行规定》为财政部公开文件(财会〔2023〕11号),具体入表条件与会计处理以规定原文及公司披露为准。