一家没厂房、没设备、只有人和电脑的公司,去银行申请贷款。
客户经理问的第一个问题通常是:"你有什么抵押物?"
房子是租的,设备值不了几个钱,订单还没签。对话到这里就断了。银行真正在意的是,万一你还不上,有什么东西能卖掉抵债。
可这家公司其实有一大笔家当:每天的交易记录、生产日志、客户行为,都堆在硬盘里。这些数据,能不能像房子一样押给银行,换出一笔钱来?
能,但条件比房子苛刻得多。
01 银行看押品,只问三件事
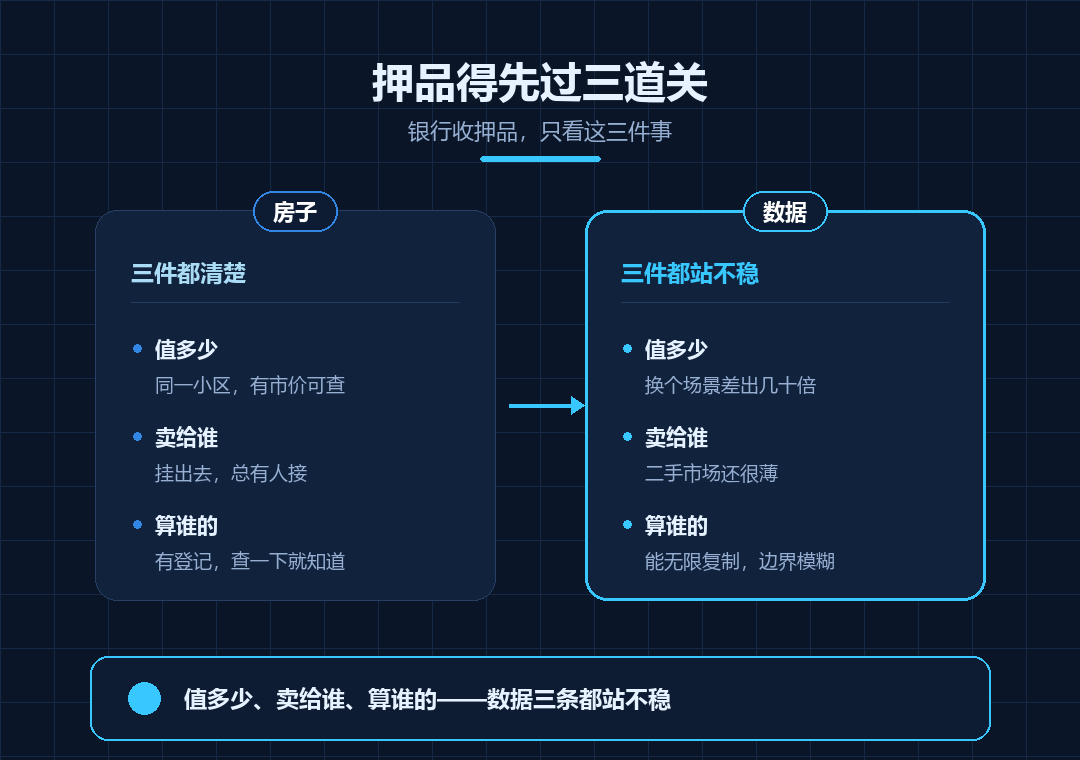
银行愿意收一套房子做抵押,是因为三件事它都清楚:
- 值多少:同一小区的房价有市价可查,评估师看一眼就能给出数;
- 卖给谁:你还不上钱,银行把房子挂出去,总有人接;
- 算谁的:房产有登记,是谁的、有没有重复抵押,查一下就清楚。
三件事都成立,房子才押得出去。换成数据,三件事都变得棘手。
值多少?同一份数据放进不同场景,估值可能差出几十倍,也没有公认的市价可查。卖给谁?真出了违约,数据的"二手市场"还很薄。算谁的?数据能被无限复制,同一份数据可能同时躺在很多人的硬盘里。
三个条件同时不满足,这就是数据当押品最难的地方。
02 但它真的能押,而且已经押出去了
难归难,这条路已经走通了,政策先开的口子。
2022 年的"数据二十条"把"经营权"单独列出来,明确数据权益可以转让、许可、入股、质押;财政部《关于加强数据资产管理的指导意见》(财资〔2023〕141 号)也支持探索数据资产的入股与质押。更关键的一步在登记:国家知识产权局从 2022 年 12 月起在北京、上海、江苏、浙江、福建、山东、广东、深圳 8 地试点数据知识产权登记,给数据发一张"身份证",2023 年底扩大到 17 个省市。
有了这张"身份证",银行就敢认了。据公开报道:
- 浙江慈溪一家智能家电企业,用一份饮水机功率检测数据,经评估认定价值 4000 万元,拿到 2000 万元授信额度、首笔放款 1000 万元;
- 河北泊头一家供水公司,凭"漏损优化数据集"(34 个字段、260 余万条数据)评估出 613 万元价值,获得 300 万元低息授信;
- 广东阳江一家五金刀剪企业,拿刀具数据登记证书办完质押备案,总授信额度从 1510 万元提高到 9010 万元。
截至 2024 年 7 月,全国 17 个数据知识产权试点省市颁发的登记证书超过 8700 件,质押融资金额超过 55 亿元。
03 一条流水线,和三道没绕过去的坎
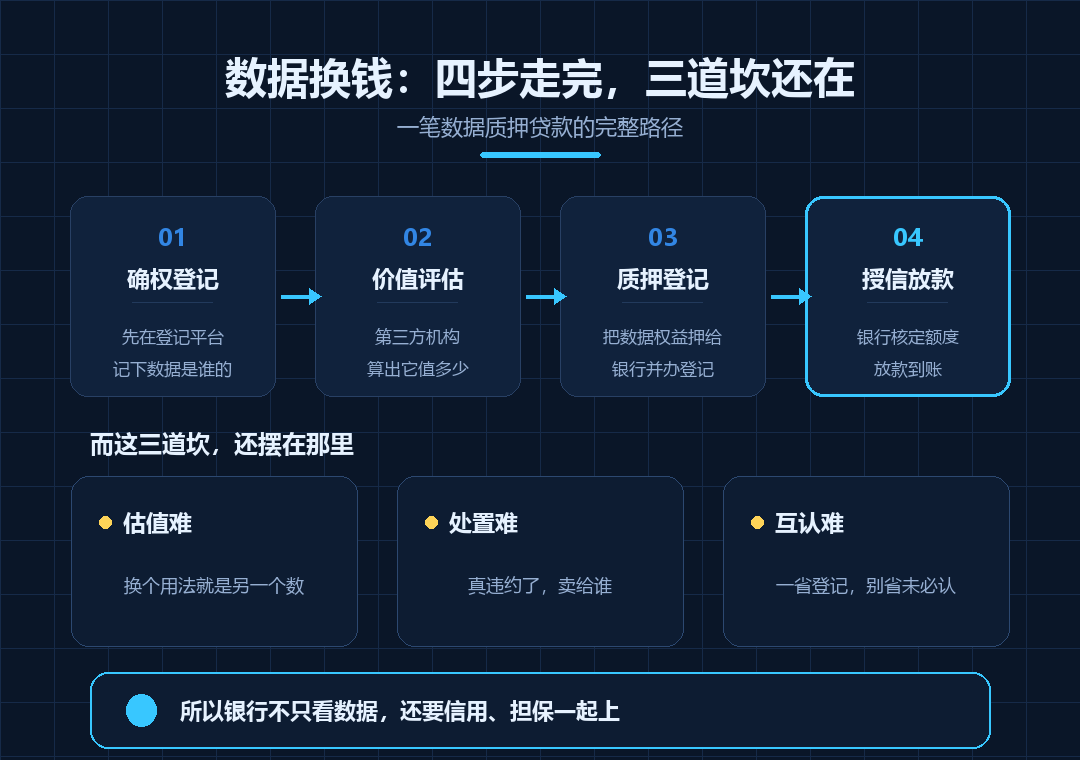
这些单子走的都是同一串流程:确权登记 → 价值评估 → 质押登记 → 授信放款。
先确认数据合法归企业持有,再请第三方机构算出价值,到登记机构办质押登记,银行才放款。放完还得盯着价值变化,万一违约,要有处置办法。
三道坎始终摆在那里。
估值难:数据价值高度依赖场景,同一批数据换个用法就是另一个数,成本法、收益法、市场法用起来都别扭。
处置难:房子违约能拍卖,数据违约了卖给谁、怎么合规转移,渠道还很有限。
互认难:各地登记规则不统一,一个省登记的证书,到另一个省未必认。
也正因为这三道坎,银行普遍不会只靠数据放款。实际操作里,数据质押往往和企业主体信用、担保物、财政风险补偿资金叠在一起,形成多层增信。数据在里面的作用,是给企业信用加一层背书。
结语:从"记进账本"到"换出钱"
这件事的意义,不在于数据现在能换多少钱。
真正的变化是身份的转变:数据第一次被摆进了资产那一栏,以前它只算资料。资料只能存着占地方,资产能被估值、能进账本(第七讲讲过的入表)、能拿去融资。第七讲解决的是"账本承认它值钱",这一讲往后一步,解决"账本上的数字怎么变成能花的钱"。
但话说回来,能靠数据贷到款的企业,目前多是数据底子扎实、主体信用也过关的那一批。数据不会自动变成钱,它得先被治理、被确权、被证明能解决某个具体问题,才有资格谈价。
注:本文为数据要素科普系列第十三篇。文中"数据二十条"即《中共中央 国务院关于构建数据基础制度更好发挥数据要素作用的意见》(2022 年);《关于加强数据资产管理的指导意见》为财政部文件(财资〔2023〕141 号);数据知识产权试点进展与规模数据参见国家知识产权局《2023 年度报告》及相关公开发布;企业融资案例据地方政府官网及人民网公开报道,具体以相关方公告为准。本文不构成任何融资建议。